
জাতীয় নির্বাচনের আগে ঋণ পুনঃতফসিল ও বিশেষ সুবিধার কারণে খেলাপি ঋণের পরিমাণ কিছুটা কমেছিল। সেই সাময়িক স্বস্তি বেশিদিন টেকেনি। নতুন করে বিশেষ সুবিধা পাওয়ার আশায় অনেক ঋণগ্রহীতা ঋণের কিস্তি পরিশোধে গড়িমসি করছেন। এর সঙ্গে ব্যবসায় মন্দা, নগদ অর্থের সংকট ও দুর্বল ঋণ আদায়ের প্রভাব মিলিয়ে আবারও বাড়তে শুরু করেছে খেলাপি ঋণ।
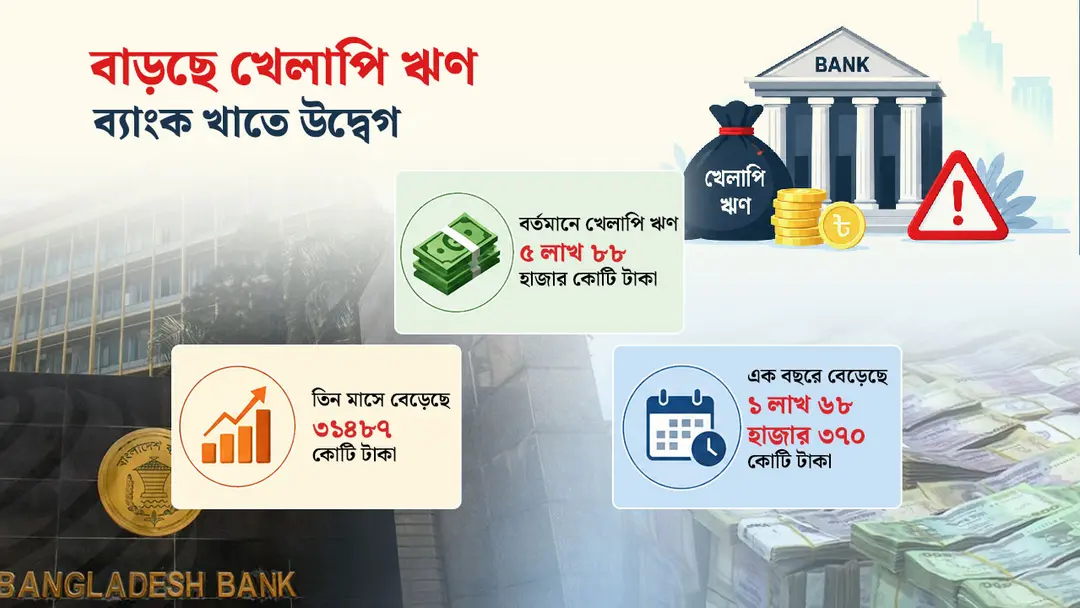
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী চলতি বছরের প্রথম প্রান্তিকেই খেলাপি ঋণ বেড়েছে ৩১ হাজার ৪৮৭ কোটি টাকা। আর বছরের ব্যবধানে বেড়েছে এক লাখ ৬৮ হাজার ৩৭০ কোটি টাকা। খেলাপি ঋণের এমন অস্বাভাবিক বৃদ্ধিতে ব্যাংক খাতে নতুন করে উদ্বেগ তৈরি হয়েছে।
কেন্দ্রীয় ব্যাংকের সর্বশেষ হালনাগাদ প্রতিবেদনে দেখা গেছে, ২০২৬ সালের মার্চ শেষে দেশের ব্যাংকিং খাতে মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। তিন মাস আগে, অর্থাৎ ২০২৫ সালের ডিসেম্বর শেষে এর পরিমাণ ছিল ৫ লাখ ৫৭ হাজার ২১৭ কোটি টাকা।
মার্চ শেষে দেশের ৬১টি তফসিলি ব্যাংকের মোট ঋণ ও অগ্রিমের স্থিতি দাঁড়িয়েছে ১৮ লাখ ২৪ হাজার ৬৬৮ কোটি টাকা। এর মধ্যে শ্রেণিকৃত বা খেলাপি ঋণের পরিমাণ ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা, যা মোট বিতরণ করা ঋণের ৩২ দশমিক ২৬ শতাংশ।
অর্থাৎ মাত্র তিন মাসে খেলাপি ঋণের হার ১ দশমিক ৬৬ শতাংশ বেড়েছে। ডিসেম্বর শেষে এ হার ছিল ৩০ দশমিক ৬০ শতাংশ।
ব্যাংক খাত সংশ্লিষ্টরা বলছেন, নির্বাচনের আগে ঋণখেলাপিদের জন্য দেওয়া বিশেষ সুবিধা, কম ডাউন পেমেন্টে পুনঃতফসিল এবং ঋণ নিয়মিত করার সুযোগের কারণে ডিসেম্বর প্রান্তিকে খেলাপি ঋণ প্রায় ৮৭ হাজার কোটি টাকা কমে গিয়েছিল। কিন্তু সেই সুবিধার মেয়াদ শেষ হওয়ার পর অনেক গ্রাহক আবার কিস্তি পরিশোধ বন্ধ করে দিয়েছেন।
এছাড়া ব্যাংকিং খাতে নতুন করে নীতি সহায়তা বা পুনঃতফসিলের সুযোগ আসতে পারে- এমন প্রত্যাশায়ও অনেক বড় ঋণগ্রহীতা ঋণ পরিশোধে আগ্রহ দেখাচ্ছেন না বলে সংশ্লিষ্টরা জানিয়েছেন।
বাংলাদেশ ব্যাংক ইতোমধ্যে খেলাপি ঋণ কমাতে বিশেষ সুবিধার মেয়াদ আরও বাড়িয়েছে। তবে অর্থনীতিবিদদের মতে, এসব পদক্ষেপ সাময়িক স্বস্তি দিলেও দীর্ঘমেয়াদে সমস্যার সমাধান করবে না। বরং বারবার বিশেষ সুবিধা দেওয়ার ফলে নিয়মিত ঋণগ্রহীতারা নিরুৎসাহিত হবেন এবং খেলাপিদের মধ্যে দায়মুক্তির সংস্কৃতি তৈরি হবে।
এক বছরের ব্যবধানে পরিস্থিতি আরও উদ্বেগজনক হয়েছে। ২০২৫ সালের মার্চের তুলনায় ২০২৬ সালের মার্চ শেষে খেলাপি ঋণ বেড়েছে প্রায় ১ লাখ ৬৮ হাজার ৩৭০ কোটি টাকা। ২০২৫ সালের মার্চে খেলাপি ঋণ ছিল ৪ লাখ ২০ হাজার ৩৩৪ কোটি টাকা। এটি ওই সময়ের মোট ঋণের ২৪ দশমিক ১৩ শতাংশ।
ব্যাংকিং খাত বিশ্লেষকদের মতে, রাজনৈতিক প্রভাবমুক্ত ঋণ বিতরণ, বড় ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা, অর্থপাচার রোধ এবং ব্যাংক পরিচালনায় সুশাসন নিশ্চিত না হলে খেলাপি ঋণের চাপ আরও বাড়তে পারে। নির্বাচনের আগে কাগুজে হিসাবের মাধ্যমে যে স্বস্তির চিত্র দেখা গিয়েছিল, মার্চ প্রান্তিকের তথ্য তা অনেকটাই ম্লান করে দিয়েছে।
ব্যাংকভিত্তিক তথ্যেও খেলাপি ঋণ বৃদ্ধির চিত্র স্পষ্ট হয়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের মার্চ শেষে রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোতে খেলাপি ঋণ প্রায় দেড় লাখ কোটি টাকা দাঁড়িয়েছে। যা তাদের মোট ঋণের ৪৫ দশমিক ৮৫ শতাংশ। একই সময়ে বেসরকারি ব্যাংকগুলোতে খেলাপি ঋণ দাঁড়িয়েছে ৪ লাখ ১৬ হাজার ৪৮২ কোটি টাকা, যা তাদের মোট ঋণের ৩০ দশমিক ১১ শতাংশ। বিদেশি ব্যাংকগুলোতে ৩ হাজার ২৬২ কোটি টাকা বা ৪ দশমিক ৮২ শতাংশ এবং বিশেষায়িত ব্যাংকগুলোতে খেলাপি ঋণের হার ৪০ দশমিক ৭২ শতাংশ। এই ব্যাংকগুলোর খেলাপির পরিমাণ ১৯ হাজার ১৭৫ কোটি টাকা।